Domain toei.de kaufen?
Wir ziehen mit dem Projekt
toei.de um.
Sind Sie am Kauf der Domain
toei.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain toei.de kaufen?
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **

Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Clevé, Bastian: Produktionsmanagement für Film und FernsehenProduktionsmanagement für Film und Fernsehen , Bei der Herstellung eines Kino- oder Fernsehfilmes greifen die unterschiedlichsten Qualifikationen ineinander. Ganz bestimmte VorausSetzungen, Kommunikationsstrukturen, Abhängigkeiten und Risiken werden mit möglichst optimalen ökonomischen und logistischen Zeitplänen in Einklang gebracht, um mit qualifiziertem Handwerk zu einer künstlerischen Vision zu gelangen. Dabei geht es immer auch um die Polarität zwischen Film-Kunst und Wirtschaftlichkeit, um psychologische Abläufe und Wechselfälle in einem Umfeld voller Ungeplantem. Detailliert werden in diesem Buch alle Phasen der Produktion beschrieben - vom Drehbuch zum Drehplan, über die Kalkulation hin zur Tagesdisposition. Es werden die Berufsbilder im Bereich der Produktion in den einzelnen Stäben einer Filmproduktion vorgestellt. Hierarchien und Kommunikationsstrukturen, zeitliche Strukturen und Organisation in der Vorbereitungsphase / PreProduction, den Dreharbeiten / Production und der Postproduktion bis zur Abnahme oder Uraufführung vervollständigen die Darstellungen. Filme werden in einem straffen organisatorischen Rahmen produziert. Das Buch zeigt, wer wann was zu tun hat und gibt dabei einen Eindruck von den großen psychischen Belastungen und Herausforderungen einer oftmals wochenlangen Zusammenarbeit unterschiedlichster, hochqualifizierter Individuen. , Luftversorgung > Auto-Tuning & -Styling , Erscheinungsjahr: 20100120, Titel der Reihe: Praxis Film#44#, Autoren: Clevé, Bastian~Schmidt-Matthiesen, Cornelia, Seitenzahl/Blattzahl: 291, Keyword: Dreharbeiten; Drehbuch; Drehplan; Fernsehfilm; Kinofilm; Postproduktion, Fachschema: Film / Recht, Produktion, Wirtschaft~Produktionsmanagement~Film~Kinematografie~Medientheorie~Medienwissenschaft~Informationstechnologie~IT~Technologie / Informationstechnologie, Fachkategorie: Filmproduktion: Produktionstechniken~Medienwissenschaften~Informationstechnologie, Warengruppe: HC/Medienwissenschaften/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 211, Breite: 152, Höhe: 20, Gewicht: 385, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gemeinnützigkeitsrechtliche und ertragsteuerliche Besonderheiten gemeinnütziger Kapitalgesellschaften bei der Gewinnermittlung, der GewinnausschüttungGemeinnützigkeitsrechtliche Und Ertragsteuerliche Besonderheiten Gemeinnütziger Kapitalgesellschaften Bei Der Gewinnermittlung, Der Gewinnausschüttung Und Der Einbeziehung In Konzernstrukturen, Taschenbuch Von Stefan Tichy, Peter Lang Gmbh,...77,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IAS 32 / IAS 39 und steuerliche Gewinnermittlung, Fachbücher von Lars Jensen-NissenDie weltweit zunehmende Bedeutung der Rechnungslegung nach IFRS/IAS wirft zwangsläufig die Frage nach der Zukunft der steuerlichen Gewinnermittlung auf. Für Deutschland ist in diesem Zusammenhang besonders wichtig, ob an dem traditionellen Massgeblichkeitsgrundsatz festgehalten werden kann. Lars Jensen-Nissen hinterfragt, inwieweit die IFRS/IAS als Chance zur Fortentwicklung des deutschen Steuerbilanzrechts verstanden werden können. Er untersucht die bilanzielle Behandlung von Finanzinstrumenten dem Grunde nach, deren sachgerechte steuerbilanzielle Abbildung zurzeit in vielen Bereichen als ungeklärt gilt. Ausgehend von der Formulierung von Grundanforderungen an ein eigenständiges Steuerbilanzrecht analysiert er die einzelnen Bilanzierungsvorschriften der IAS 32 und 39 und vergleicht die IFRS/IAS-Vorschriften mit den gegenwärtigen steuerbilanziellen Regelungen. Abschliessend diskutiert er.82,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Clevé, Bastian: Produktionsmanagement für Film und FernsehenProduktionsmanagement für Film und Fernsehen , Bei der Herstellung eines Kino- oder Fernsehfilmes greifen die unterschiedlichsten Qualifikationen ineinander. Ganz bestimmte VorausSetzungen, Kommunikationsstrukturen, Abhängigkeiten und Risiken werden mit möglichst optimalen ökonomischen und logistischen Zeitplänen in Einklang gebracht, um mit qualifiziertem Handwerk zu einer künstlerischen Vision zu gelangen. Dabei geht es immer auch um die Polarität zwischen Film-Kunst und Wirtschaftlichkeit, um psychologische Abläufe und Wechselfälle in einem Umfeld voller Ungeplantem. Detailliert werden in diesem Buch alle Phasen der Produktion beschrieben - vom Drehbuch zum Drehplan, über die Kalkulation hin zur Tagesdisposition. Es werden die Berufsbilder im Bereich der Produktion in den einzelnen Stäben einer Filmproduktion vorgestellt. Hierarchien und Kommunikationsstrukturen, zeitliche Strukturen und Organisation in der Vorbereitungsphase / PreProduction, den Dreharbeiten / Production und der Postproduktion bis zur Abnahme oder Uraufführung vervollständigen die Darstellungen. Filme werden in einem straffen organisatorischen Rahmen produziert. Das Buch zeigt, wer wann was zu tun hat und gibt dabei einen Eindruck von den großen psychischen Belastungen und Herausforderungen einer oftmals wochenlangen Zusammenarbeit unterschiedlichster, hochqualifizierter Individuen. , Luftversorgung > Auto-Tuning & -Styling , Erscheinungsjahr: 20100120, Titel der Reihe: Praxis Film#44#, Autoren: Clevé, Bastian~Schmidt-Matthiesen, Cornelia, Seitenzahl/Blattzahl: 291, Keyword: Dreharbeiten; Drehbuch; Drehplan; Fernsehfilm; Kinofilm; Postproduktion, Fachschema: Film / Recht, Produktion, Wirtschaft~Produktionsmanagement~Film~Kinematografie~Medientheorie~Medienwissenschaft~Informationstechnologie~IT~Technologie / Informationstechnologie, Fachkategorie: Filmproduktion: Produktionstechniken~Medienwissenschaften~Informationstechnologie, Warengruppe: HC/Medienwissenschaften/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 211, Breite: 152, Höhe: 20, Gewicht: 385, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
Gemeinnützigkeitsrechtliche und ertragsteuerliche Besonderheiten gemeinnütziger Kapitalgesellschaften bei der Gewinnermittlung, der GewinnausschüttungGemeinnützigkeitsrechtliche Und Ertragsteuerliche Besonderheiten Gemeinnütziger Kapitalgesellschaften Bei Der Gewinnermittlung, Der Gewinnausschüttung Und Der Einbeziehung In Konzernstrukturen, Taschenbuch Von Stefan Tichy, Peter Lang Gmbh,...77,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IAS 32 / IAS 39 und steuerliche Gewinnermittlung, Fachbücher von Lars Jensen-NissenDie weltweit zunehmende Bedeutung der Rechnungslegung nach IFRS/IAS wirft zwangsläufig die Frage nach der Zukunft der steuerlichen Gewinnermittlung auf. Für Deutschland ist in diesem Zusammenhang besonders wichtig, ob an dem traditionellen Massgeblichkeitsgrundsatz festgehalten werden kann. Lars Jensen-Nissen hinterfragt, inwieweit die IFRS/IAS als Chance zur Fortentwicklung des deutschen Steuerbilanzrechts verstanden werden können. Er untersucht die bilanzielle Behandlung von Finanzinstrumenten dem Grunde nach, deren sachgerechte steuerbilanzielle Abbildung zurzeit in vielen Bereichen als ungeklärt gilt. Ausgehend von der Formulierung von Grundanforderungen an ein eigenständiges Steuerbilanzrecht analysiert er die einzelnen Bilanzierungsvorschriften der IAS 32 und 39 und vergleicht die IFRS/IAS-Vorschriften mit den gegenwärtigen steuerbilanziellen Regelungen. Abschliessend diskutiert er.82,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
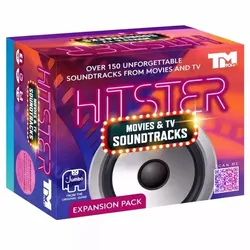
HITSTER Gesellschaftsspiel – Film & FernsehenHITSTER: Filme & TV-Serien – Die musikalische Zeitreise geht weiter! Das HITSTER Gesellschaftsspiel – Filme & TV begeistert euch mit über 150 unvergesslichen Melodien aus verschiedenen Epochen. Ziel des Spiels ist es, die Musikstücke nach dem Anhören in die richtige chronologische Reihenfolge zu bringen. Der Spieler gewinnt, der als Erster 10 Karten korrekt einordnet. Warum solltest du diese Edition wählen? Nostalgie pur: Die bekanntesten Blockbuster und Kultserien erwarten euch mit ihren Soundtracks aus den letzten Jahrzehnten. Interaktives Erlebnis: Die kostenlose App ist kinderleicht zu bedienen, und die Musik sorgt sofort für gute Stimmung. Perfektes Partyspiel: Egal ob ihr zu zweit seid oder in einer größeren Runde mit Freunden spielt – Lachen und gemeinsames Mitsingen sind garantiert. Produktmerkmale: Über 150 Musikstücke aus Filmen und TV-Serien Spieleranzahl: von 2 bis über 6 Personen Empfohlen ab 18 Jahren Verpackungsgröße: 12 x 10,5 x 7,8 cm Erlebt die unvergesslichsten Momente aus Filmen und Serien ganz bequem zu Hause und spielt zusammen mit euren Freunden oder eurer Familie! Lasst die Party mit HITSTER beginnen!16,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.